产品动态
财务试算不平衡排查步骤!
对于秦皇岛及河北地区的一线操作人员来说,这类功能的操作门槛高低,直接决定了系统能否真正在车间用起来。
总账的财务期初试算不平衡,就会导致不能成功开账。当分销A\V系列总账版本软件中出现试算不平衡的情况,应该如何排查?请按照下面的排查步骤操作吧。
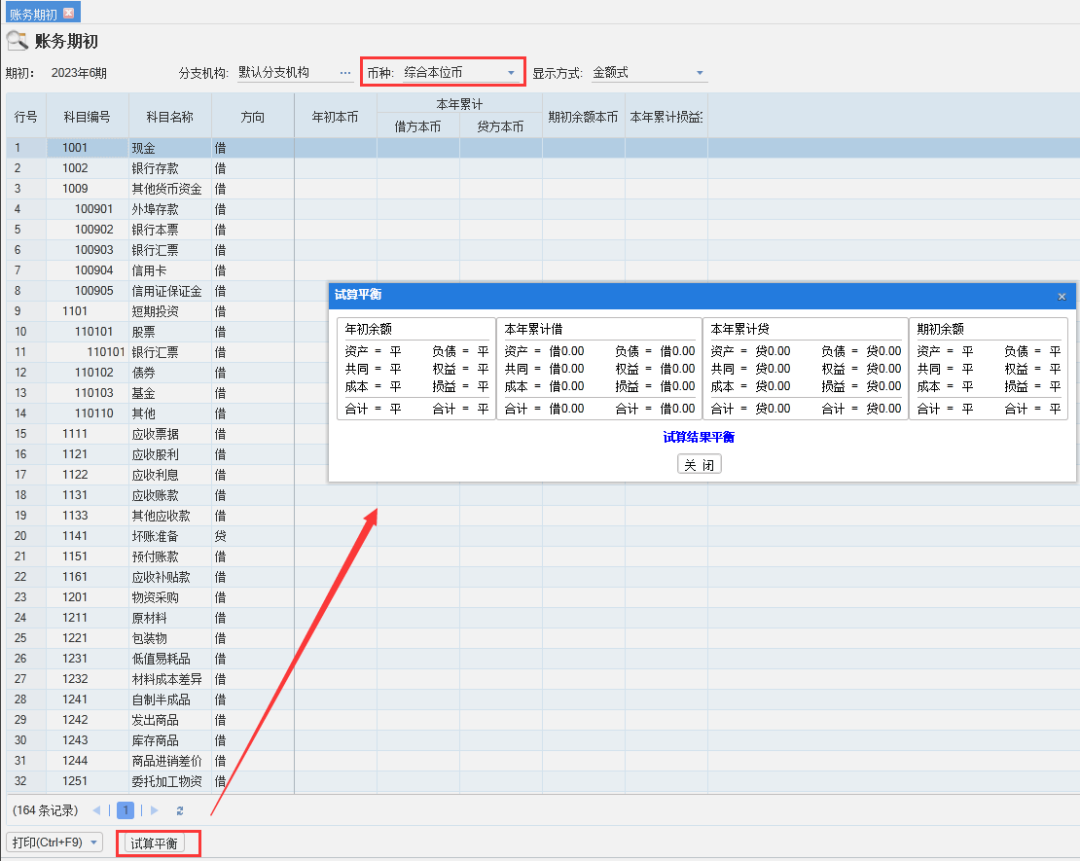
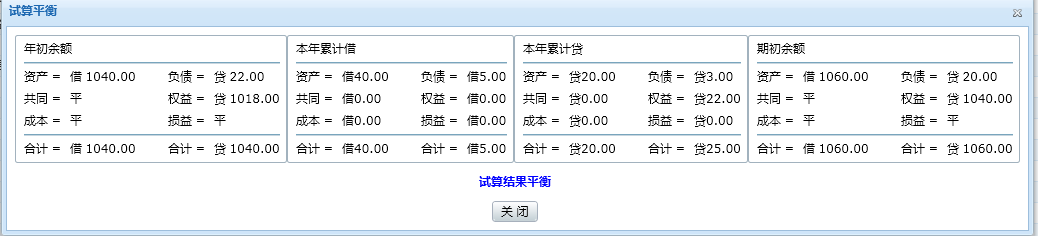
期初建账-账务期初,币种选择【综合本位币】,点下面的【试算平衡】按钮,可以查看试算结果是否平衡。
试算平衡界面,分别统计了各大类数据的总和,只有当年初余额的借方合计与贷方合计相等,期初余额的借方合计与贷方合计相等,试算才能平衡。也就是要保证年初余额和期初余额的:资产=负债+所有者权益。
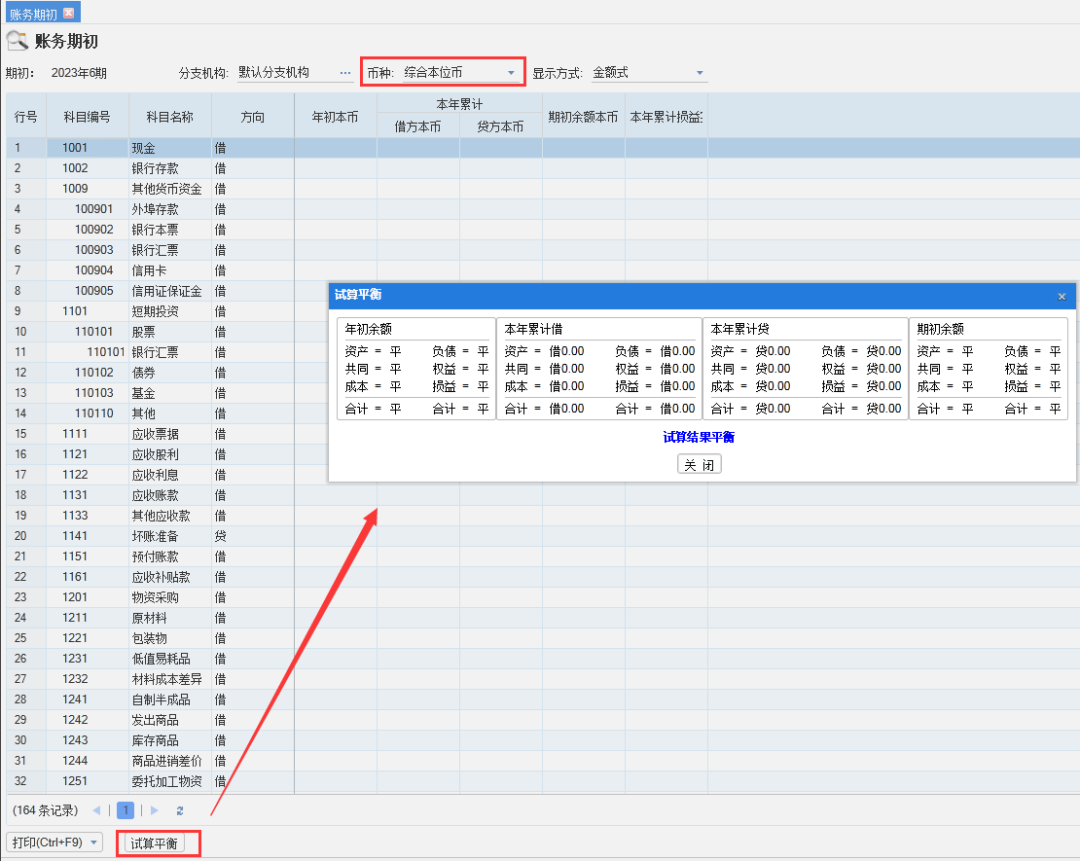
当试算不平衡时,确认资产、负债都录入正确,那么平衡表中统计的借方合计与贷方合计的差额,就录入到权益类科目中,一般是实收资本。(注意年初余额、本年累计、期初余额分别录入到各自的损益类科目中)。
也可以根据实际情况调整到其他权益科目,或者调整资产、负债各科目的数据,然后再次做试算平衡的操作。由于年初余额无法手动录入,所以需要优先平衡期初余额的借方合计与贷方合计。
会计恒等式:
资产=负债+所有者权益。
资产=负债+收入+所有者权益-支出。
综上:期初余额借方合计与贷方合计不等,借方合计1060—贷方合计20=1040(也就是权益类科目数),将1040填写到期初余额的权益类对应科目中。
调整上图的期初余额--权益科目数据后,试算平衡结果如下图:
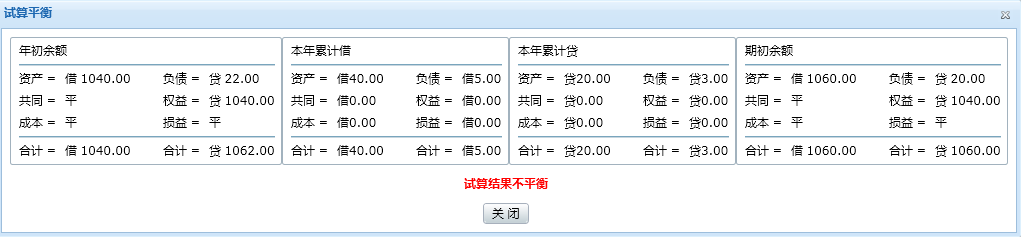
期初余额调整平衡后,就需要调整年初余额,而调整年初余额,就是调整本年累计的借方和贷方数据。
快速配平方法,把本年累计借的所有项数据相加,再把本年累计贷的所有项数据相加,然后借方合计减去贷方合计,差值填入权益类科目的本年累计贷中。
所以:本年累计借合计45-本年累计贷23=22(也就是权益类科目贷方数)
调整上图的本年累计--权益科目数据后,试算平衡结果如下图:
今天的分享就到这里,您都学会了吗?我们下期再见!

管家婆软件
相关阅读
 产品动态
 产品动态
2026-02-13
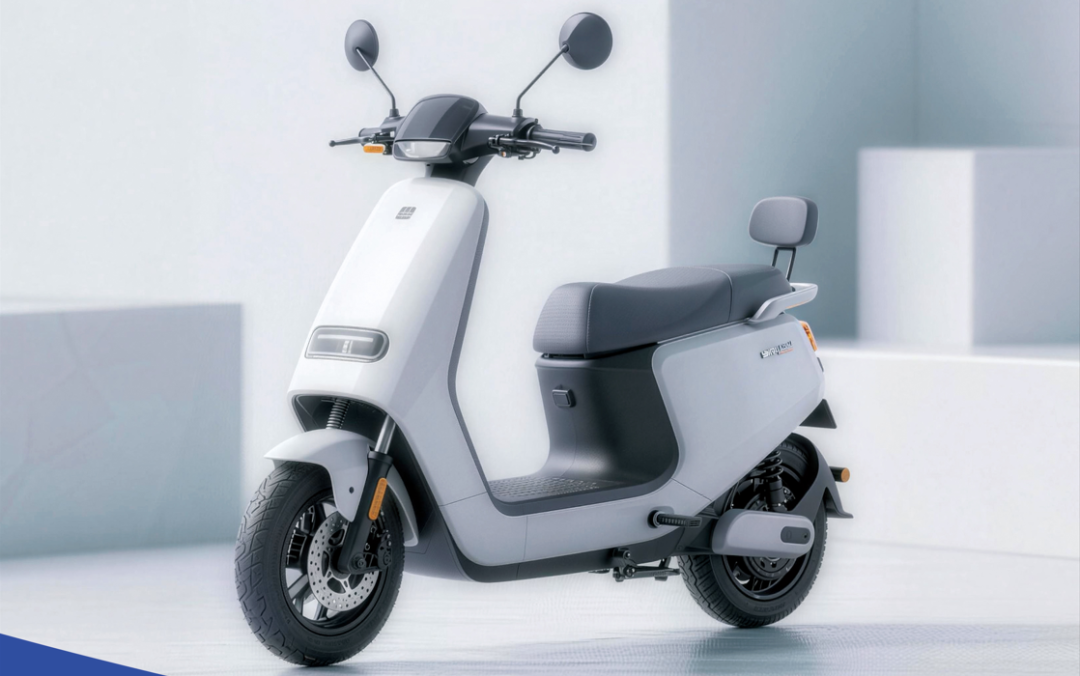
管家婆辉煌电动车智造ERP
管家婆辉煌电动车智造ERP面向二轮、三轮、四轮电动车制造企业,融合生产、仓储、销售、财务全流程,借助PDA扫码、智能条码与合格证一键打印,实现整车从生产到出库的全生命周期可追溯。
 产品动态
2026-10-29
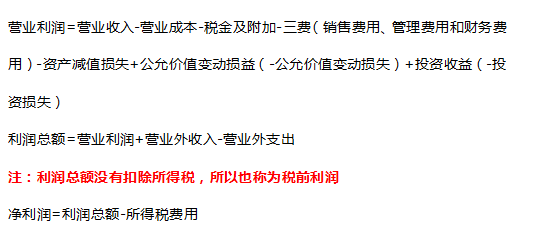
从零开始,学习如何分析利润表!
利润表为何是中小企业老板首先要看懂的报表?从营业收入、营业利润、利润总额到净利润的四层结构,逐项拆解各科目含义,并讲清毛利率与销售净利率两大指标,帮老板用数据把控经营。